Zijn de markten losgeslagen van de echte wereld?
Op 30 september 2026 realiseerde het wereldwijde aandelenfonds in onze portefeuilles een stevige...
Bijgewerkt in oktober 2026. Dit artikel, gepubliceerd in 2020, werd geactualiseerd met recente cijfers.
Er bestaan twee manieren om een effectenportefeuille te beheren: de ene is actief, de andere passief.
In de gereedschapskist van actieve beheerders vinden we de selectie van individuele aandelen en het voorspellen van marktbewegingen.
De passieve beheerder daarentegen sluit elke vorm van speculatie en “market timing” uit. Hij baseert zich op wetenschappelijk onderzoek, en in het bijzonder op de theorie van de efficiënte markten, volgens welke de koers van een aandeel op elk moment de beschikbare informatie weerspiegelt. Daardoor is het voor een fondsbeheerder bijzonder moeilijk om zijn referentie-index duurzaam te verslaan.
DDEL verwerpt actief beheer om vier redenen: het is te duur, weinig gediversifieerd, onvoorspelbaar en over het algemeen minder rendabel dan passief beheer. De ideale actieve beheerder vinden voor de komende dertig of veertig jaar is zoeken naar een naald in een hooiberg: over tien jaar deden meer dan 97% van de Europese, wereldwijde en Amerikaanse aandelenfondsen in euro het slechter dan hun referentie-index1.
1. Een index zo nauwkeurig mogelijk volgen. De kosten, hoe laag ook, maken het onmogelijk voor een indexbelegger om de evolutie van de index perfect na te bootsen. Een index is in de eerste plaats een meetinstrument, geen financieel product, en dat brengt voor indexbeheer verschillende nadelen met zich mee.
Het belangrijkste is concentratie. Omdat indices gewogen worden volgens beurskapitalisatie, vertegenwoordigt een klein aantal grote bedrijven uiteindelijk een groot deel ervan. Eind 2025 wogen de tien grootste aandelen bijna een kwart van de MSCI All Country World IMI-index, die nochtans meer dan 8.000 bedrijven wereldwijd omvat2.
2. Beleggen in bronnen van hoger verwacht rendement. Dat is de weg die DDEL heeft gekozen: onze portefeuilles houden de volledige wereldmarkt aan, maar wegen kleine bedrijven (small caps), ondergewaardeerde bedrijven (waardeaandelen of “value”) en de meest winstgevende bedrijven zwaarder. Deze beheerstijl wordt soms “smart beta” of “factorbeleggen” genoemd.
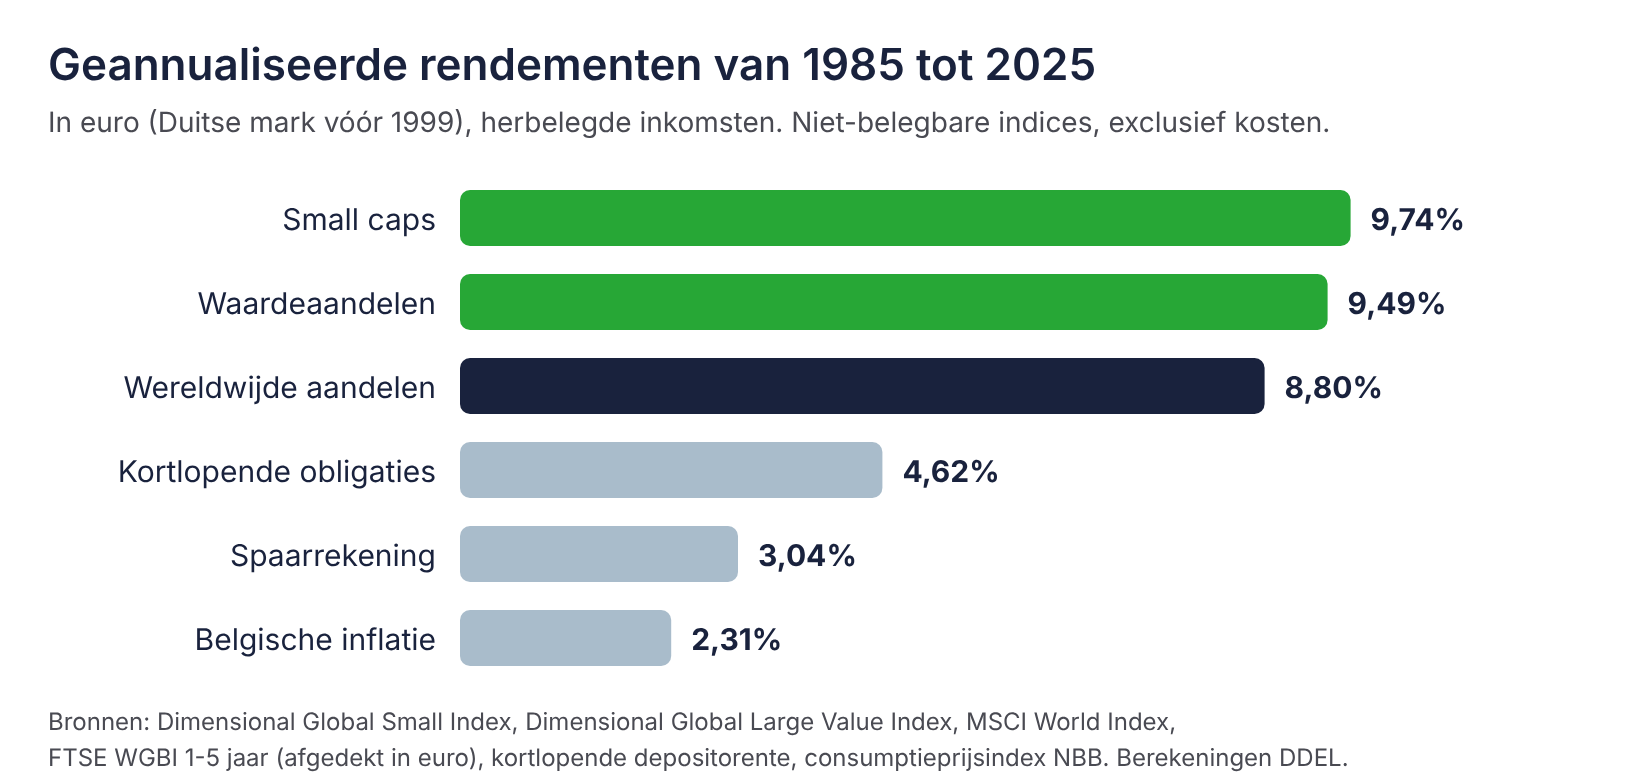
Op lange termijn zijn deze verschillen duidelijk zichtbaar in de rendementen. Van 1985 tot 2025 brachten small caps 9,74% per jaar op en waardeaandelen 9,49% per jaar, tegenover 8,80% voor wereldwijde aandelen3.
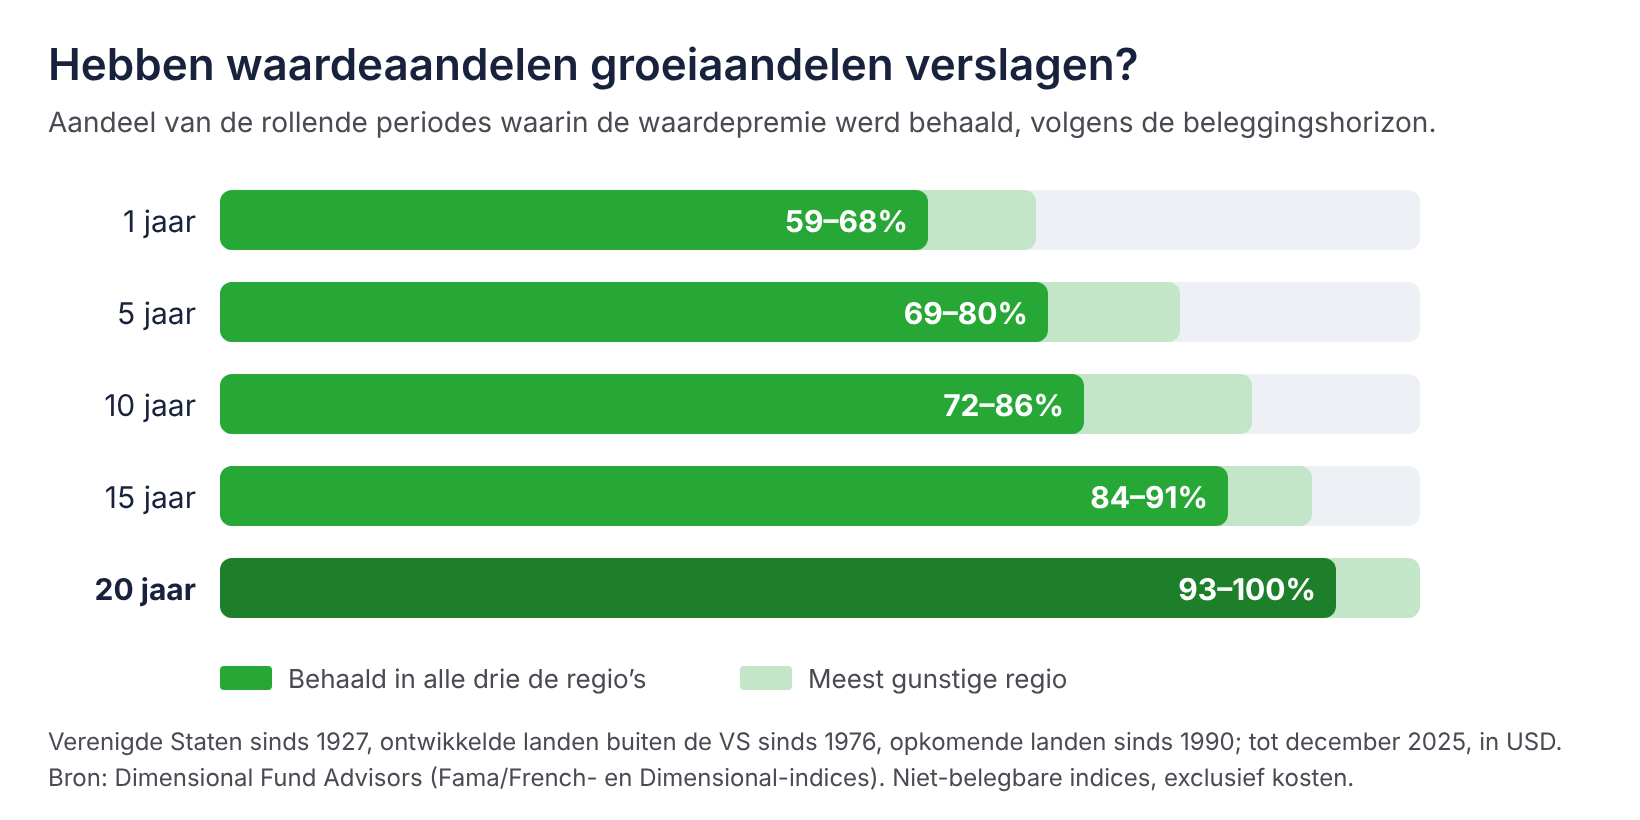
De geschiedenis geeft rendementsfactoren niet altijd gelijk. Waardeaandelen versloegen groeiaandelen in 59 tot 68% van de periodes van één jaar, afhankelijk van de regio, maar in 93 tot 100% van de periodes van twintig jaar4. Een premie kan dus meerdere jaren na elkaar teleurstellen, maar bleek op lange termijn veel betrouwbaarder.
Deze factoren werden door de academische wereld geïdentificeerd, met name door Eugene Fama en Kenneth French. Ze zijn logisch en zichtbaar in diverse regio’s en over lange periodes. DDEL is een langetermijnbelegger en integreert ze in de portefeuilles van haar klanten, door ze te combineren en gedisciplineerd te blijven wanneer een van hen een moeilijke periode doormaakt.
________________________________________________________________________________________________________________________
1 S&P Dow Jones Indices, SPIVA Europe Year-End 2025, fondsen in euro, gegevens per 31 december 2025.
2 Bron: MSCI, gegevens eind 2025.
3 Geannualiseerde rendementen van januari 1985 tot december 2025, met herbelegde inkomsten. Small caps: Dimensional Global Small Index; waardeaandelen: Dimensional Global Large Value Index; wereldwijde aandelen: MSCI World Index. Referentiemunt: Duitse mark tot 1998, daarna euro. Berekeningen DDEL.
4 Dimensional Fund Advisors (Fama/French- en Dimensional-indices, in USD), maandelijks rollende periodes tot december 2025; sinds 1927 in de Verenigde Staten, 1976 in de ontwikkelde landen buiten de VS en 1990 in de opkomende landen.
Alle gegevens zijn rendementen van indices, die niet belegbaar zijn en exclusief kosten. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Dit artikel is louter informatief en vormt geen beleggingsadvies.